
新闻资讯 ·
店铺托管和内部兼任运营取舍依据怎样比较:范围、费用与记录
企业已有店铺但由内部兼任运营时,常纠结继续自营还是委托托管。两种做法在覆盖事项、费用组成和记录留存上差别明显,对照服务范围说明、费用明细和交接文件逐项比较,更容易判断取舍。
内部兼任运营和委托托管各自卡在哪
不少企业已经开了B2C店铺,日常更新却由市场或行政人员兼任,页面改动和活动执行时紧时松。内部兼任的好处是熟悉产品、沟通直接,但人力有限时,上新节奏、活动排期和渠道维护容易被主业挤到后面,店铺状态长期停在“能开但跑不快”的阶段。这时企业负责人常会问:是继续自己扛,还是把店铺托管出去?两种做法在人力投入、推进节奏和记录留存上差别明显,先看清各自卡在哪里,再谈取舍会更实际。
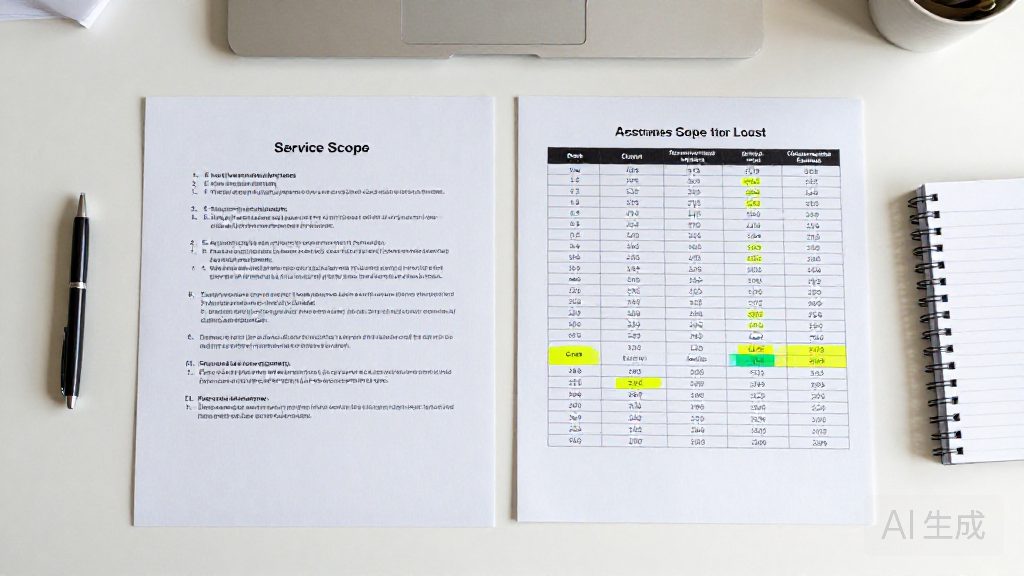
内部兼任运营的卡点通常在时间和专业度分配上:一个人同时管内容、客服、活动和对账,页面改动往往临时决定,活动结束也不一定留下过程说明。委托托管则把日常运营事项交给外部团队承接,企业侧转为配合与确认。判断前可以先要一份服务范围说明文件,看其中列出的日常事项、渠道铺设覆盖范围、企业配合事项和排除项,再对照自己团队能稳定承担哪些部分。范围对不上,后面谈费用和记录都没有基准。
覆盖事项、费用口径和记录留存怎么比
比较两种方式,可以从三个维度逐项对照。第一是覆盖事项:托管方案的服务范围说明会写明包含的日常运营、渠道铺设和品牌展示工作,以及需要企业配合的素材、审核和确认动作;自营则所有事项都由企业内部消化。第二是费用口径:费用明细与报价组成表通常把托管服务费、渠道铺设工作和品牌素材制作分开列示,计费口径和预算范围一目了然;自营的成本更多体现在人力工时和机会成本上,不容易逐项算清。
第三个维度是记录留存和预期边界。托管方案应在范围说明中明确,托管承接的是运营事项执行,不承诺销量,避免企业方把托管理解成销量承诺而产生预期偏差。同时要确认运营记录按什么节点形成:活动执行、页面改动、渠道上线都应有记录可查。自营方式下记录往往依赖个人习惯,人员一变动就容易断档。把覆盖事项、费用组成、记录要求三条放在同一张对照表里,取舍依据会清楚很多。
一次范围与费用对照的实际取舍
举一个常见的对照场景:一家传统企业已有店铺,内部由一名员工兼任运营,活动执行不稳定。负责人在预算沟通阶段拿到托管方案后,先把费用明细与报价组成表逐项拆开核对:托管服务费对应哪些日常事项,渠道铺设工作按什么口径计价,品牌素材制作是否单独列项。三项分开确认后,再对照服务范围说明中的排除项,看哪些工作仍需企业自己承担,预算范围是否落在可接受区间。
这一步的取舍不在于哪边报价更低,而在于费用对应的服务边界是否清楚。如果范围说明只写“全面托管”却未列明事项和排除项,费用再低也难以核对;反过来,费用项目分得细、配合事项写得明,企业就能判断内部还需要投入多少人力。确定意向后,双方按交接文件组确认账号权限清单、素材文件目录、店铺配置记录和待办事项说明,把责任边界固定下来,后续阶段切换时同样按这组文件更新。
选定方式后交接文件和运营记录怎样留
无论最终选择托管还是继续自营,记录都应从启动阶段就留好。选择托管时,交接文件组在服务启动和每次阶段切换时形成并更新,包含账号权限清单、素材文件目录、店铺配置记录和待办事项说明,作为责任边界和复查依据;选择自营时,同样建议按这组文件的口径整理内部交接,避免人员变动后权限和素材去向说不清。
运营记录则按节点形成:活动执行、页面改动、渠道上线各留一条说明,复查时才能引用具体动作。记录缺失会直接影响阶段复查,服务动作无法核对,取舍依据也就无从验证。把服务范围说明、费用明细、交接文件组和运营记录放在一起管理,定期按复查节点对照一次,企业负责人就能在下一次预算沟通或方式调整时,拿着完整材料继续判断。